RESERVA DE EMERGÊNCIA.
Como Construir Tranquilidade Financeira Mesmo Começando com Pouco.
A tranquilidade não começa quando todos os riscos desaparecem. Ela começa quando você prepara o seu dinheiro para enfrentar a vida como ela realmente acontece.
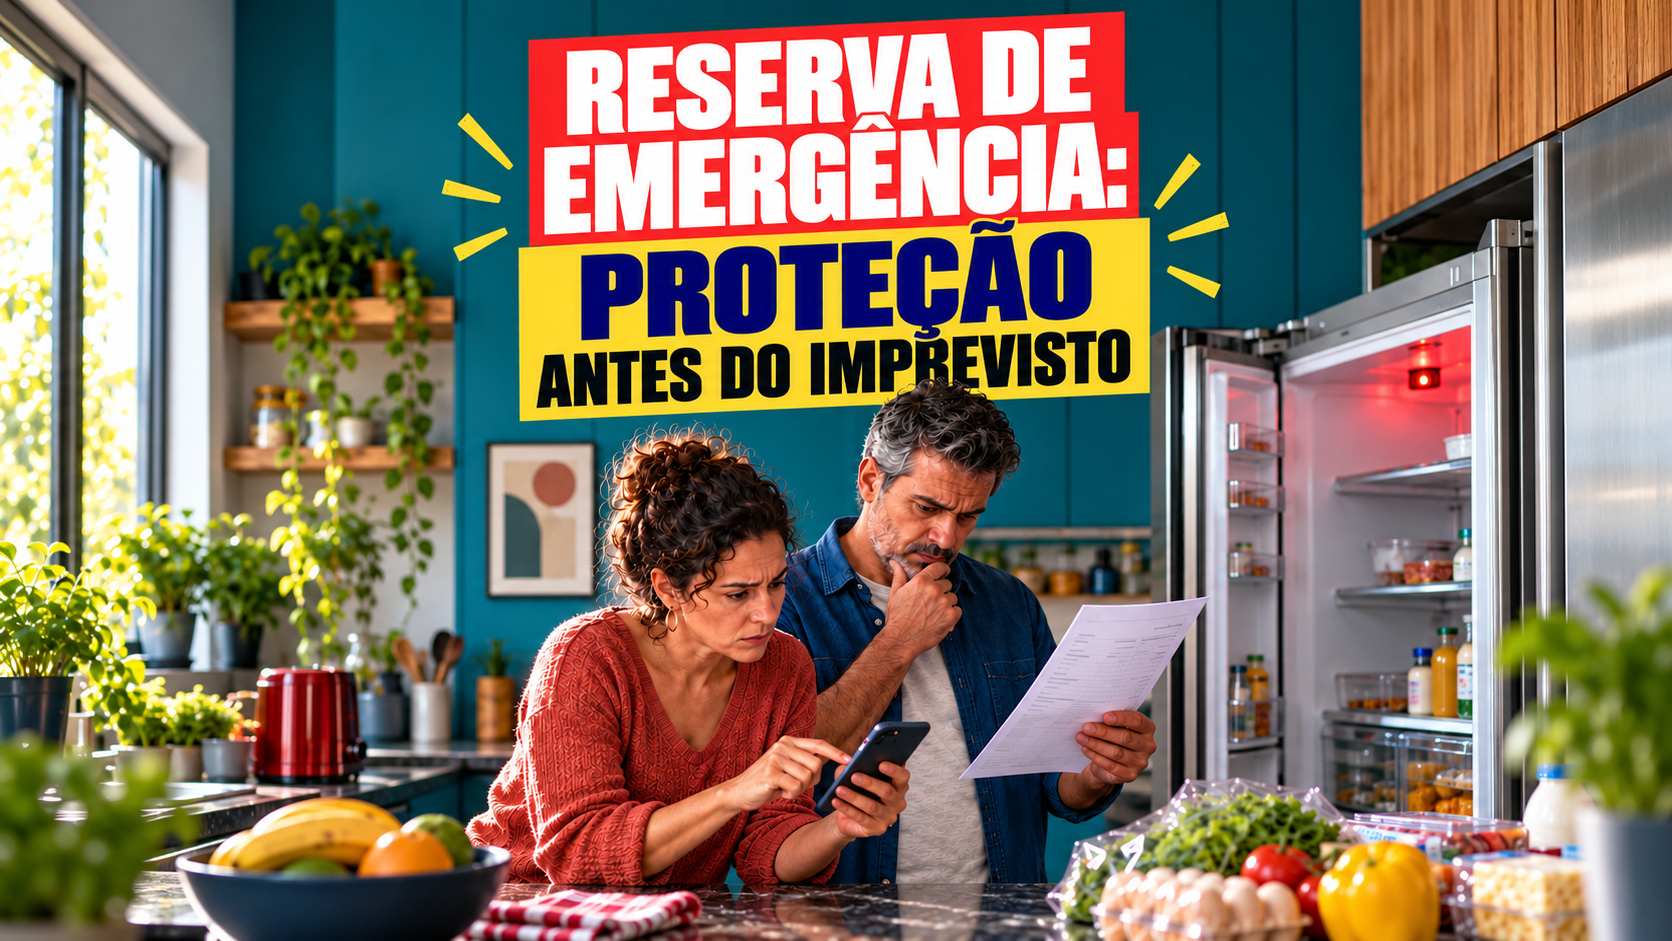
A geladeira parou de funcionar. Dentro dela estão os alimentos da semana; sobre a mesa, um orçamento que já estava comprometido. O problema é doméstico, mas a decisão é financeira: pagar o conserto com dinheiro disponível ou transformar o imprevisto em parcelas?
É nesses momentos que a tranquilidade financeira revela sua verdadeira natureza. Ela não é a ausência de problemas e tampouco depende de uma renda perfeita. É a capacidade de atravessar uma dificuldade sem desmontar completamente os planos que você levou meses — ou anos — para construir.
Tranquilidade Financeira É Ter Espaço para Decidir.
Quando toda a renda já está comprometida antes do mês começar, qualquer surpresa exige uma resposta imediata. O cartão, o cheque especial e o empréstimo parecem soluções porque compram tempo. Depois, porém, os juros reduzem ainda mais o espaço do orçamento seguinte.
Bem-estar financeiro envolve controlar as contas do cotidiano, conseguir absorver um choque, continuar avançando nas metas e preservar alguma liberdade de escolha. Portanto, a sensação de segurança não nasce apenas do valor que você ganha. Ela depende da margem que você consegue proteger.
Reserva de emergência não é dinheiro sem finalidade. Sua finalidade é impedir que um acontecimento inesperado determine sozinho o rumo das suas finanças.
Primeiro, Calcule o Seu Mês Essencial.
Antes de definir quanto guardar, descubra quanto custa manter o que não pode ser interrompido. Considere moradia, alimentação, saúde, transporte, serviços básicos, seguros e obrigações financeiras.
Esse número não precisa incluir todos os hábitos e confortos do mês. Ele representa o valor necessário para preservar o funcionamento da sua vida durante um período difícil.
- Consulte extratos e faturas dos últimos meses.
- Separe despesas essenciais das despesas ajustáveis.
- Inclua gastos anuais que costumam ser esquecidos.
- Revise o cálculo quando sua realidade mudar.
Conhecer esse custo transforma uma recomendação vaga — “você deveria economizar” — em uma meta que possui valor, motivo e direção.
Depois, Construa Uma Primeira Barreira.
A ideia de acumular vários meses de despesas pode desanimar quem ainda não começou. Em vez de tratar a meta final como condição para sentir algum progresso, construa a proteção em etapas.
- Primeira etapa: guarde o suficiente para uma despesa cotidiana inesperada, como um reparo doméstico ou uma consulta.
- Segunda etapa: alcance o valor de um mês de despesas essenciais.
- Terceira etapa: amplie gradualmente a reserva de acordo com a estabilidade da sua renda, suas responsabilidades e seus riscos.
Um profissional com renda variável, uma pessoa que sustenta a família sozinha e alguém com emprego estável não precisam seguir exatamente a mesma fórmula. A reserva deve conversar com a vida real, não com um número escolhido apenas porque se tornou popular.
Faça a Reserva Acontecer Antes do Consumo.
Guardar somente o que sobra coloca sua segurança no final de uma fila cheia de desejos, promoções e pequenas urgências. Uma estratégia mais eficiente é separar o valor planejado logo depois de receber.
Comece com uma transferência automática que não estrangule o orçamento. Quando uma dívida terminar ou a renda aumentar, destine parte dessa folga à reserva antes de elevar o padrão de consumo.
Valores extraordinários também podem acelerar o processo: restituições, gratificações, trabalhos extras e itens vendidos. Você não precisa direcionar tudo. Definir antecipadamente uma porcentagem evita que cada entrada adicional desapareça sem deixar proteção.
Não Use a Reserva para Despesas Previsíveis.
Impostos, matrículas, presentes, manutenção periódica e viagens podem pesar no orçamento, mas não são emergências quando já sabemos que acontecerão. Crie fundos separados para essas despesas.
Misturar tudo em uma única conta produz a falsa impressão de que existe mais dinheiro disponível. Quando o imprevisto verdadeiro aparece, a proteção já foi consumida por algo que poderia ter sido planejado.
Escolha Um Lugar Compatível com a Finalidade.
A reserva precisa estar acessível quando necessária e protegida de oscilações que possam reduzir seu valor justamente no momento do uso. Por isso, liquidez e segurança são mais importantes do que perseguir a maior rentabilidade possível.
Também é útil mantê-la separada da conta utilizada no cotidiano. Essa distância simples reduz a tentação de interpretar a reserva como saldo livre para compras.
Um Plano Prático para Começar Nesta Semana.
- Calcule o custo do seu mês essencial.
- Escolha a primeira emergência que deseja conseguir pagar.
- Defina um valor inicial realista para essa meta.
- Programe uma transferência para o dia em que recebe.
- Acompanhe o progresso uma vez por mês, sem retirar o dinheiro.
Imprevistos não avisam. Sua reserva precisa chegar antes.
A Calma É Construída Antes da Crise.
Durante algum tempo, guardar dinheiro pode parecer um gesto silencioso, quase invisível. Então algo quebra, a renda diminui ou uma necessidade urgente aparece. Você consulta a reserva e percebe que ainda existe um problema — mas ele não ganhou o poder de destruir todo o seu planejamento.
É assim que a tranquilidade financeira é construída: não com promessas de que nada dará errado, mas com escolhas que deixam você mais preparada quando a vida sair do roteiro.
Planeje. Proteja. Continue.
Fontes Consultadas.
Este conteúdo foi elaborado com base nos materiais de educação financeira do Banco Central do Brasil e nos estudos sobre bem-estar financeiro e reserva de emergência do Consumer Financial Protection Bureau.